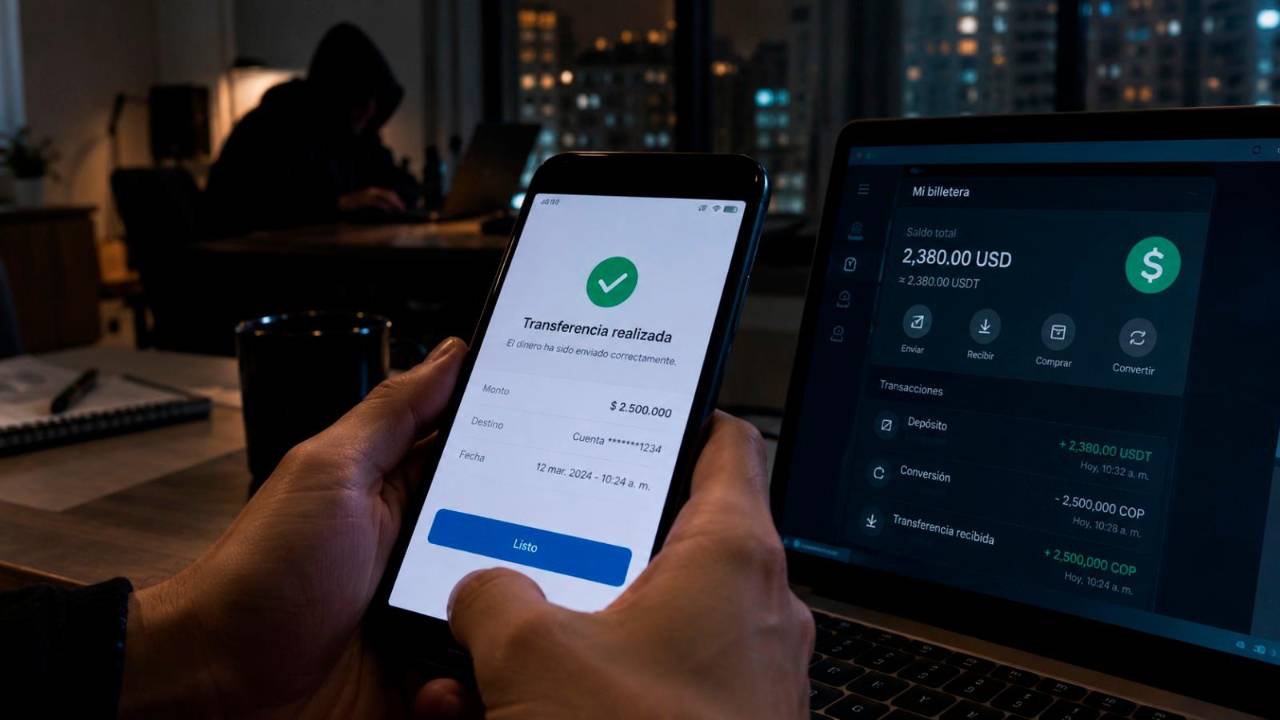
Una compra por internet, un supuesto descuento o incluso el pago de un impuesto pueden convertirse en la ocasión idónea para una estafa en la que la víctima termina financiando, sin saberlo, una operación con criptomonedas.
El mecanismo es sencillo: una persona transfiere pesos desde su cuenta bancaria creyendo que está pagando por un producto o servicio, pero el dinero termina en una cuenta vinculada a una plataforma de criptoactivos. Allí, el delincuente puede convertir los pesos en USDT, una criptomoneda diseñada para mantener un valor cercano al dólar, y posteriormente enviarlos a otra billetera digital.
La modalidad es conocida como triangulación de las tres cuentas y, según un reporte de la fintech Vurelo, sus intentos aumentaron 15% en Medellín durante 2026. El riesgo no se limita a quienes compran criptomonedas: también puede alcanzar a personas que prestan sus cuentas bancarias, reciben transferencias que no esperaban o venden activos digitales sin verificar de dónde provienen los recursos.
El contexto ayuda a dimensionar el problema. De acuerdo con cifras de Asobancaria con corte al 7 de septiembre, las entidades bancarias recibieron reclamaciones por fraude superiores a $967.000 millones. De ese monto, el 56% correspondió a canales digitales, unos $541.500 millones.
Vurelo estima que aproximadamente una cuarta parte de ese último valor, cerca de $135.000 millones, estaría relacionada con engaños o robos asociados con criptoactivos. Esta última cifra corresponde a la estimación de la fintech y no a un consolidado oficial de las autoridades sobre fraude con criptomonedas.
Le puede interesar: ¿Le llegó un mensaje sobre una multa, póliza o paquete retenido? Así puede detectar si es una estafa
¿Cómo termina una compra convertida en dólares digitales?
El esquema puede comenzar con una oferta que parece normal. La víctima encuentra un producto, un servicio o un trámite que debe pagar y realiza una transferencia mediante PSE u otro mecanismo digital.
El problema está en el destino real de esos recursos. Según explica Camilo Suárez, CEO de Vurelo, el dinero puede llegar a una cuenta utilizada por el estafador en una plataforma de criptoactivos. Desde allí, los pesos son convertidos en USDT y enviados a otra billetera.
De esta manera, quien realizó la transferencia cree que está pagando una compra, pero en realidad está aportando los recursos para que un tercero adquiera activos digitales y los mueva posteriormente a otra dirección.
El delincuente puede utilizar cuentas abiertas con información de otras personas, cuentas a las que obtuvo acceso sin autorización o incluso cuentas de terceros que fueron prestadas a cambio de una comisión.
Una vez convertido el dinero en activos digitales, la operación puede continuar hacia otras billeteras y posteriormente buscar su conversión nuevamente a pesos.
La misma lógica puede aparecer en supuestas páginas de entidades públicas. El usuario ingresa a un sitio que imita el portal oficial, realiza un supuesto pago y recibe un comprobante. Sin embargo, el dinero no necesariamente llegó a la obligación que pretendía cancelar.
Por eso, después de una operación de este tipo es recomendable ingresar directamente al portal oficial de la entidad y comprobar que el pago haya sido aplicado.
Suárez insiste en que el problema no está en que PSE sea un sistema inseguro. El hecho de que una transferencia haya sido procesada por el banco tampoco significa que la persona o empresa que está cobrando sea legítima.
En otras palabras, que la operación bancaria haya sido exitosa no valida por sí sola la oferta que había detrás del pago.
Lea más: Esta es la trampa de la falsa vacante en Medellín con la que engañaron a una mujer para robarle un iPhone de alta gama
Cinco señales para evitar caer
Una de las principales alertas es la página desde la cual se solicita el pago. Si la dirección web tiene cambios extraños, errores o proviene de un enlace recibido por un mensaje no solicitado, lo recomendable es abandonar la operación y entrar directamente al sitio oficial de la empresa o entidad.
También debe revisar a quién está enviando el dinero y cuál es el concepto del pago. Una oferta que exige actuar inmediatamente para no perder un supuesto descuento es otra señal que debería generar desconfianza.
En las transferencias mediante Bre-B, además, es importante comprobar el nombre del destinatario que aparece antes de confirmar la operación. Si los datos no coinciden con la persona o empresa a la que pretende pagar, lo recomendable es detener la transferencia y verificar la información por un canal oficial.
El riesgo también existe del otro lado de la operación. Quienes compran o venden USDT deben comprobar directamente que el dinero haya ingresado a su cuenta o plataforma antes de entregar los activos. Una captura de pantalla enviada por la contraparte no demuestra que el pago haya sido realizado.
Una señal especialmente delicada aparece cuando las personas involucradas no coinciden: quien compra, quien realiza el pago y quien solicita recibir los USDT son personas diferentes. En ese caso, es necesario verificar el origen y el propósito de la operación antes de entregar los activos.
¿Qué hacer si recibió una plata que no reconoce?
Recibir una transferencia inesperada tampoco significa que deba devolverla inmediatamente a la cuenta que le indique un desconocido.
Lo primero es no mover el dinero. No lo gaste, no lo retire y tampoco lo transfiera a otra cuenta siguiendo instrucciones recibidas por llamada, mensaje o redes sociales. Puede tratarse de una operación fraudulenta o de un error legítimo, por lo que la verificación debe hacerse con el banco o la plataforma correspondiente.
El segundo paso es informar inmediatamente a la entidad financiera involucrada. El reporte debe hacerse a través de sus canales oficiales y es conveniente solicitar un número de caso o dejar constancia de la reclamación.
También debe conservar todas las evidencias: extractos bancarios, comprobantes, conversaciones, anuncios, enlaces y referencias de la operación. En una transferencia por PSE puede ser útil conservar el CUS, mientras que en una operación relacionada con criptoactivos deben guardarse datos como el identificador de la transacción, la red utilizada y la dirección de la billetera.
Si existen indicios de una estafa, el caso puede ser puesto en conocimiento de las autoridades competentes, entre ellas la Policía o la Fiscalía, junto con los soportes disponibles.
Conozca también: Estafa bancaria: así funciona el engaño en el que delincuentes se hacen pasar por funcionarios del banco
Y si el banco o la plataforma restringe temporalmente una cuenta por una operación sospechosa, el usuario debe preguntar cuáles son los documentos necesarios para demostrar el origen de los recursos y solicitar la revisión correspondiente.
La recomendación es no pagar a supuestos intermediarios que prometan recuperar el dinero a cambio de anticipos. Ese contacto podría ser una segunda estafa.
Finalmente, que una cuenta sea objeto de una revisión o que una operación sea reportada como sospechosa no significa por sí mismo que su titular haya cometido un delito. La UIAF ha señalado que un reporte de operación sospechosa no constituye una denuncia, una prueba judicial ni una sentencia penal.
Por eso, ante una transferencia desconocida, la prioridad debe ser conservar los recursos sin moverlos, informar a las entidades involucradas y documentar cada paso de la operación.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
Bloque de preguntas y respuestas:
- ¿Qué es la estafa de las tres cuentas?
- Es una modalidad de triangulación en la que el dinero de una víctima puede pasar por una cuenta bancaria y posteriormente ser convertido en criptomonedas como USDT y enviado a otra billetera digital.
- ¿Puedo caer en una estafa con criptomonedas aunque nunca haya comprado criptoactivos?
- Sí. La víctima puede simplemente estar pagando una compra, un servicio o un supuesto trámite. El delincuente utiliza posteriormente esos pesos para adquirir criptoactivos.
- ¿Qué debo hacer si recibo dinero que no reconozco?
- No debe gastarlo ni transferirlo a otra cuenta siguiendo instrucciones de un desconocido. Lo recomendable es contactar al banco o a la plataforma mediante sus canales oficiales, informar lo ocurrido y conservar las pruebas.





 Regístrate al newsletter