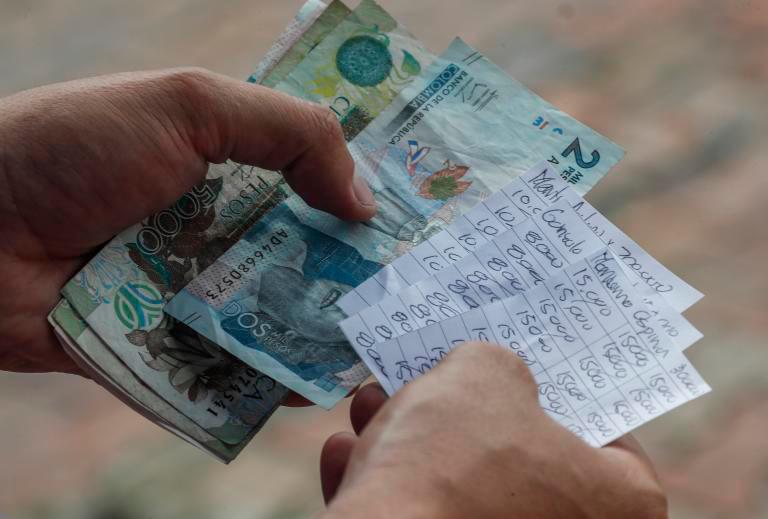
Cada vez es menos común que los colombianos adquieran bienes o servicios por medio de dinero en efectivo. No obstante, pagar con billetes o monedas sigue siendo el medio de pago más utilizado en Colombia, pero su participación viene cayendo. En 2014 representaba el 89% de las compras habituales y para 2026 bajó al 65% del valor de las operaciones, según el Banco de la República.
Son 26 puntos porcentuales menos en 12 años, en un mercado en el que las transferencias han ganado espacio incluso en negocios pequeños. Pagar el almuerzo, una carrera de taxi o una compra en la tienda de barrio ya no implica necesariamente entregar billetes: estos tres tipos de comercio están entre los que más han aumentado el uso de transferencias en los últimos años.
En los taxis, la participación de las transferencias aumentó 12 puntos porcentuales entre 2023 y 2026. En los restaurantes subió 11 puntos; en las tiendas de barrio, nueve, y en los minimercados, ocho.
El cambio también se refleja en el conjunto del comercio minorista. En 2023, el 89% de los establecimientos recibía principalmente sus pagos en efectivo. Para 2026, esa proporción bajó a 85% en número de operaciones y a 86% en valor. Al mismo tiempo, los comercios que reciben principalmente transferencias pasaron de 9% a 14% de las operaciones y de 8% a 13% del monto.
Lea más: El botón PSE rompió récord, superó las 90 millones de transacciones en un solo mes
La expansión de los pagos inmediatos ha acompañado este proceso. En 2022, el promedio anual era de apenas 36 transferencias cuenta a cuenta por persona. La cifra empezó a cambiar con la expansión de nuevas soluciones digitales y, especialmente, con la entrada en operación masiva de Bre-B, el sistema de pagos inmediatos del Banco de la República, en octubre de 2025.
Andrés Felipe Duque, presidente de Redeban, señaló que el uso del efectivo ya está en 65% y planteó como siguiente objetivo llevarlo hacia 50%.
“Hoy estamos en el 65 por ciento de uso de efectivo. Colombia había estado por los lados del 80 por ciento, incluso alrededor del 78 por ciento, y el último informe del Banco de la República lo ubica en el 65 por ciento”, dijo Duque.
La brecha todavía es grande entre los hogares
La transición hacia las transferencias no ocurre de la misma manera para todos los colombianos. En el estrato 1, el efectivo representa 80% de las operaciones habituales y 81% del valor gastado.
En los sectores de mayores ingresos, en cambio, la participación del efectivo baja a 27% en número de operaciones y 31% en valor. Allí, las transferencias electrónicas alcanzan 36% de las transacciones y 38% del dinero movilizado.
Las diferencias también aparecen entre ciudades. Bogotá, Barranquilla y Cali registraron las mayores caídas en la utilización de efectivo.
Le puede interesar: Usuarios de Nu Colombia ya pueden retirar plata en tiendas D1: conozca el límite y los pasos
Los datos de Bold sobre el ecosistema de Bre-B muestran, además, cómo este tipo de pagos está llegando a los comercios. Entre junio y agosto de 2026 se activaron 74.935 nuevas llaves, un aumento de 77,2%, para alcanzar 161.468 llaves activas.
Durante ese trimestre se movilizaron $3,2 billones en más de 53,4 millones de operaciones. La categoría de comida y bebidas concentró 54,7% de la facturación, seguida por servicios, con 20,3%, y tiendas, con 16,6%.
En Medellín se movilizaron $32.988 millones mediante este ecosistema, mientras Bogotá encabezó el listado entre las principales capitales, con $600.852 millones.
¿Por qué hay más billetes si se usan menos para comprar?
El otro dato del reporte del Banco de la República parece ir en sentido contrario: aunque el efectivo perdió participación como medio de pago, hay más billetes circulando.
El país llegó a 4.207 millones de billetes en circulación, equivalentes a $170,2 billones a precios constantes de 2025. Esto representa un crecimiento real de 6,6% frente a 2024.
La explicación está, en parte, en el tipo de billetes que demanda la economía. Los de $100.000 y $50.000 concentran 92% del valor total del efectivo circulante, con 51% y 41%, respectivamente.
El Banco de la República señala que el efectivo no se utiliza únicamente para las compras diarias. También puede mantenerse como reserva de liquidez, depósito de valor o dinero disponible para enfrentar gastos.
Conozca también: Colombia está entre los países del mundo donde más se usa efectivo, con el 70%
Por eso, una menor participación del efectivo en las compras no significa que haya menos dinero físico en la economía. Los colombianos están usando una proporción menor de billetes para pagar, pero el stock de efectivo que permanece en circulación sigue aumentando.
La diferencia es todavía más marcada cuando se compara a los hogares con las empresas. Las personas naturales utilizan distintos medios para sus gastos cotidianos, mientras que las compañías concentran buena parte de su tesorería en el sistema financiero.
Las empresas generan el 87% del valor de las transferencias electrónicas tradicionales, principalmente para pagos a proveedores, nómina y otras obligaciones. En las personas naturales, 95% de las transferencias electrónicas no supera los $50 millones.
Para los pagos individuales, las billeteras digitales registran un valor promedio de $63.000 por operación; las tarjetas de débito, $89.000; las transferencias inmediatas, $132.000; y las tarjetas de crédito, $170.000. Las transferencias interbancarias tienen un promedio más alto, de $898.000.
Para consultar contenido premium o profundizar sobre sus temas de interés de Medellín, Antioquia, Colombia y el Mundo, regístrese aquí.
Bloque de preguntas y respuestas:
- ¿Cuánto ha caído el uso de efectivo en Colombia?
- El efectivo representaba 89% de las compras habituales en 2014. Para 2026, su participación bajó a 66% cuando se mide por número de operaciones y a 65% cuando se mide por el valor de las compras. Esto significa una reducción de 23 y 26 puntos porcentuales, respectivamente.
- ¿En qué comercios están creciendo más las transferencias?
- Los taxis registraron un aumento de 12 puntos porcentuales en el uso de transferencias entre 2023 y 2026. En los restaurantes el incremento fue de 11 puntos, mientras que en las tiendas de barrio llegó a nueve puntos y en los minimercados a ocho.





 Regístrate al newsletter